
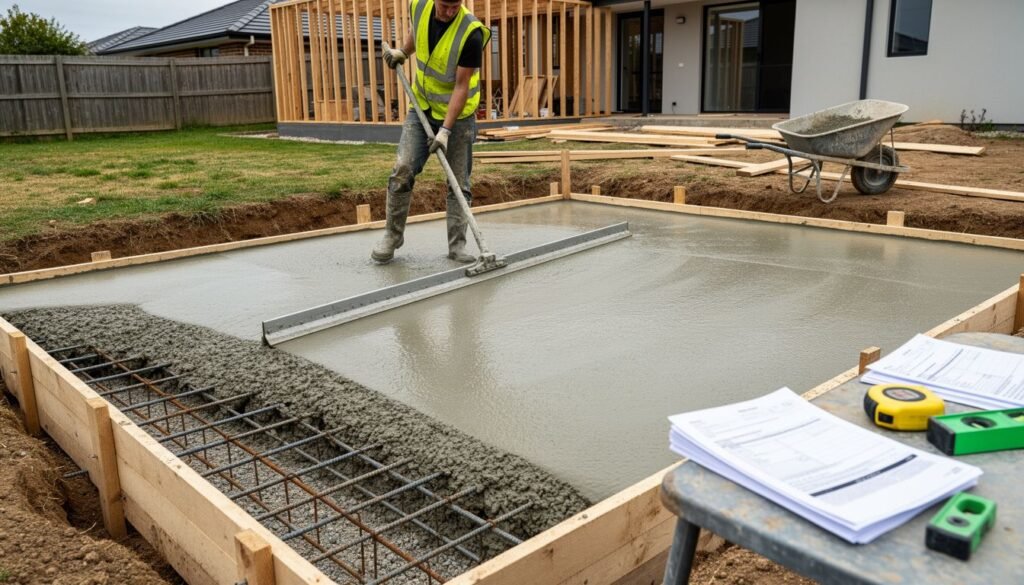
Couler une dalle en béton dans son jardin paraît anodin, presque une formalité de week-end bricolage. Pourtant, cette envie de créer une terrasse accueillante ou un support pour un futur abri cache une réalité administrative bien plus dense qu’il n’y paraît. Entre hauteur du sol, surface créée et zonage local, chaque paramètre pèse dans la balance. Beaucoup de propriétaires découvrent trop tard qu’ils auraient dû déclarer une dalle en béton avant même d’ouvrir le premier sac de ciment. Les services d’urbanisme des mairies reçoivent chaque année des milliers de dossiers de régularisation, souvent accompagnés d’amendes salées. Curieusement, la confusion règne surtout autour des seuils : où commence l’obligation, où s’arrête la tolérance ? Cette question mérite qu’on s’y attarde sérieusement, car les conséquences dépassent largement le simple aspect administratif. Fiscalité, voisinage, conformité au plan local d’urbanisme : tout se joue avant le premier coup de pelle.
En bref
Une dalle en béton doit être déclarée dès qu’elle dépasse 5 m² ou qu’elle s’élève à plus de 60 cm au-dessus du terrain naturel. En dessous, aucune formalité n’est généralement exigée. Voici l’essentiel à retenir avant de démarrer un chantier.
- Dalle de plain-pied sous 5 m² : aucune autorisation d’urbanisme nécessaire.
- Entre 5 et 20 m² : une déclaration préalable de travaux s’impose.
- Au-delà de 20 m² (ou 40 m² accolée à un bâtiment selon le PLU) : permis de construire obligatoire.
- Surélévation supérieure à 60 cm : formalités quasi systématiques, quelle que soit la surface.
- Achèvement des travaux : déclaration aux impôts fonciers dans les 90 jours via le formulaire H1.
- Zones protégées ou secteurs classés : règles souvent plus strictes que la norme nationale.
La hauteur de la dalle, premier critère à examiner
Avant même de sortir le mètre pour calculer les mètres carrés, la question de la hauteur mérite toute l’attention. C’est ce paramètre qui oriente en priorité la réponse à la question centrale : faut-il ou non déclarer une dalle en béton avant de la couler ? Une plateforme au ras du sol n’entraîne pas les mêmes obligations qu’un ouvrage surélevé qui modifie visiblement le relief du terrain.
Dalle de plain-pied : la liberté quasi totale
Quand la dalle épouse le niveau naturel du terrain, sans creuser ni remblayer significativement, la réglementation se montre plutôt clémente. Une légère pente technique pour l’écoulement des eaux reste tolérée. Dans ce cas de figure, une dalle non couverte échappe souvent à toute autorisation, peu importe sa surface exacte.
Un exemple concret aide à comprendre ce mécanisme. Imaginons une propriétaire qui souhaite couler une dalle de 15 m² dans le prolongement de sa cuisine, strictement au niveau du jardin existant. Si aucune surélévation n’intervient, la question de la hauteur ne pose pas de blocage particulier. La surface, elle, reste néanmoins déterminante pour la suite du dossier.
Dalle surélevée : le seuil des 60 cm à surveiller
Dès que la plateforme dépasse 60 centimètres par rapport au sol naturel, l’administration considère qu’il y a une modification notable de l’aspect extérieur du bâti. Ce seuil technique n’a rien d’arbitraire : il correspond au niveau à partir duquel un ouvrage devient visible depuis la rue ou depuis le jardin voisin, avec un impact réel sur le paysage urbain.
Dans les faits, une dalle surélevée de 80 cm pour rattraper une pente de terrain nécessitera presque toujours une déclaration préalable, voire un permis de construire si sa surface franchit les 20 m². Ce type de projet interpelle aussi les questions de vis-à-vis et d’intimité avec le voisinage, un point que les services instructeurs vérifient systématiquement.
Surface créée et emprise au sol : les seuils qui déclenchent la déclaration préalable
Une fois la question de la hauteur tranchée, place au calcul de la surface. C’est ce deuxième critère qui va déterminer précisément quelle démarche administrative engager. Selon les professionnels du secteur, la confusion la plus fréquente concerne justement ce point : beaucoup pensent qu’une petite dalle échappe automatiquement à toute formalité, alors que le seuil de 5 m² est vite atteint.
Concrètement, une déclaration préalable de travaux devient obligatoire dès que l’emprise au sol se situe entre 5 et 20 m². Ce document, plus léger qu’un permis de construire, s’appuie sur le formulaire cerfa n° 13703. Il doit être accompagné de plusieurs pièces graphiques permettant à la mairie d’évaluer l’insertion du projet dans son environnement.
Voici les documents généralement exigés pour constituer un dossier complet :
- Un plan de situation du terrain, référencé DP1.
- Un plan de masse de la dalle projetée, référencé DP2.
- Une coupe du terrain et de la construction, référencée DP3.
- Un document d’insertion paysagère, référencé DP6.
Le délai d’instruction s’établit en principe à un mois. Passé ce délai sans réponse de la mairie, l’accord est réputé acquis, sauf dans certaines zones patrimoniales où le temps d’étude peut s’allonger. Retour d’expérience auprès de plusieurs cabinets d’architectes : mieux vaut anticiper de deux à trois semaines supplémentaires en période estivale, quand les services d’urbanisme croulent sous les demandes.
Permis de construire : quand le projet change de dimension
Certains projets dépassent largement le cadre d’une simple terrasse. Dès que l’emprise au sol franchit les 20 m², la déclaration préalable ne suffit plus : place au permis de construire, une autorisation plus complète et plus exigeante en termes de pièces à fournir. Ce seuil peut monter à 40 m² lorsque la commune dispose d’un plan local d’urbanisme et que la dalle jouxte un bâtiment déjà existant.
Ce basculement administratif change la donne pour de nombreux projets d’agrandissement. Une famille qui envisage une extension de maison avec toit plat intégrant une dalle béton de 35 m² devra ainsi composer avec un dossier bien plus étoffé, incluant des plans techniques précis et une notice descriptive détaillée du projet.
Le tableau ci-dessous synthétise les différents cas de figure selon la surface et la configuration du projet :
| Configuration de la dalle | Surface concernée | Démarche à prévoir |
|---|---|---|
| Dalle de plain-pied non couverte | Moins de 5 m² | Aucune autorisation d’urbanisme |
| Dalle de plain-pied | Entre 5 et 20 m² | Déclaration préalable de travaux |
| Dalle de plain-pied | Plus de 20 m² (ou 40 m² accolée) | Permis de construire |
| Dalle surélevée de plus de 60 cm | Toute surface significative | Déclaration préalable ou permis selon superficie |
| Dalle couverte (pergola close, abri) | Plus de 20 m² | Permis de construire impératif |
Un détail passe souvent inaperçu : si les travaux portent la surface totale de l’habitation au-delà de 150 m², le recours à un architecte devient obligatoire par la loi. Ce plafond concerne aussi bien une extension classique qu’un projet plus atypique, à l’image d’une maison container posée sur une dalle béton spécialement dimensionnée pour supporter sa structure métallique.
La déclaration aux impôts : une étape trop souvent négligée
Obtenir une autorisation d’urbanisme n’est que la moitié du chemin administratif. Toute construction ayant fait l’objet d’une déclaration préalable ou d’un permis de construire doit ensuite être signalée à l’administration fiscale. Cette étape, distincte de la démarche en mairie, concerne directement le portefeuille du propriétaire.
Dans les 90 jours suivant la fin du chantier, il faut déclarer l’achèvement des travaux auprès du centre des impôts fonciers. Cette formalité passe généralement par le formulaire H1, dédié aux constructions nouvelles ou aux additions de construction. Deux conséquences financières découlent directement de cette déclaration.
La première concerne la taxe d’aménagement, un prélèvement unique calculé sur une valeur forfaitaire au mètre carré de surface taxable. Les derniers barèmes montrent que cette valeur évolue chaque année selon l’indice du coût de la construction, ce qui rend le calcul variable d’une région à l’autre. La seconde conséquence touche la valeur locative cadastrale du bien, potentiellement réévaluée à la hausse, avec un effet mécanique sur la taxe foncière des années suivantes.
Conseil de pro glané auprès de plusieurs géomètres : conserver une copie de tous les documents transmis, autorisation d’urbanisme comme déclaration fiscale, évite bien des complications en cas de contrôle ou de revente du bien quelques années plus tard. Cette rigueur documentaire s’avère précieuse, notamment pour les propriétaires qui envisagent aussi d’ajouter une véranda transformée en pièce à vivre sur une dalle existante, un projet qui réactive souvent l’ensemble du processus déclaratif.
Zones protégées, PLU et cas particuliers à anticiper avant de couler la dalle
Les règles nationales fixent un cadre général, mais chaque commune conserve une marge de manœuvre non négligeable via son plan local d’urbanisme. Dans les secteurs sauvegardés, les villages classés ou à proximité d’un monument historique, les exigences se durcissent considérablement. Une dalle de plain-pied de seulement 8 m² peut ainsi nécessiter une déclaration préalable renforcée, avec avis obligatoire de l’architecte des Bâtiments de France.
Ces dispositions locales visent avant tout à préserver la cohérence architecturale des quartiers. Une notice paysagère détaillée, précisant les matériaux et les teintes envisagées, s’ajoute souvent au dossier classique. Les normes en vigueur imposent également des délais d’instruction parfois rallongés dans ces zones sensibles, pouvant atteindre deux mois au lieu d’un seul.
Pour les logements en copropriété, une précaution supplémentaire s’impose : consulter le règlement interne avant tout projet de dalle en extérieur. Même munie d’une autorisation municipale en bonne et due forme, une opposition du syndic peut bloquer le chantier. Ce cas de figure rappelle aussi celui des propriétaires souhaitant aménager une véranda sur une terrasse existante : la dalle sert alors de fondation à un projet plus vaste, ce qui multiplie les points de vigilance réglementaire.
Un dernier élément mérite d’être gardé en tête : certains équipements annexes, comme un poulailler installé sur une dalle stabilisée, échappent parfois à la logique classique des seuils de surface. Selon les dernières évolutions fiscales, la taxe applicable aux poulaillers en 2026 illustre bien cette diversité de cas particuliers, où chaque aménagement extérieur mérite une vérification individuelle avant de s’engager. Prendre le temps d’un échange direct avec le service urbanisme de sa mairie reste, dans tous les cas, le réflexe le plus sûr pour sécuriser un projet et éviter tout litige ultérieur.